Lãi suất vay mua nhà 2026: ưu đãi 9–11%, sau đó bao nhiêu?
Lãi suất vay mua nhà 2026 năm đầu phổ biến khoảng 9,5–11%/năm, nhưng sau ưu đãi có thể lên 13–15%. Vay 1 tỷ đồng trong 20 năm, tiền trả mỗi tháng tăng thêm 2–3 triệu đồng nếu không tính trước kịch bản này.
Lãi suất vay mua nhà 2026 đang đi lên sau một thời gian dài ở vùng thấp. Gói ưu đãi năm đầu phổ biến quanh 9,5–11%/năm, nhưng khi hết ưu đãi, lãi thả nổi có thể lên khoảng 13–15%. Với khoản vay 1 tỷ đồng trong 20 năm, chênh lệch này tương đương 2–3 triệu đồng tiền trả mỗi tháng.
Lãi suất vay mua nhà 2026 đang ở mức nào?
Theo khảo sát của DKRA công bố cuối tháng 8/2026, lãi suất cố định 12–24 tháng tại 11 ngân hàng thương mại phổ biến ở mức 10,9%/năm. VnExpress nhận định "chi phí vay mua nhà đang dần rời vùng thấp".
Nhóm ngân hàng quốc doanh cũng điều chỉnh: lãi năm đầu của Agribank tăng từ 8,2% lên 9,5%, Vietcombank từ 9,8% lên 9,9%, BIDV khoảng 10,8%, VietinBank 10%. Đây là mức niêm yết; lãi được duyệt thực tế còn tuỳ hồ sơ, thu nhập và tài sản đảm bảo.
Chính sách giảm lãi tháng 10/2026 chủ yếu nhắm vào cho vay sản xuất và lĩnh vực ưu tiên, giảm 1,5–2 điểm %. Theo Dân trí ngày 22/10/2026, chuyên gia đánh giá vay mua nhà chưa phải đối tượng ưu tiên. Lãi suất tái cấp vốn của Ngân hàng Nhà nước vẫn là 4,5%/năm.
Ngân hàng nào đang có lãi vay mua nhà thấp?
Số liệu DKRA cho thấy khoảng cách giữa các ngân hàng khá lớn, từ 9,3% đến 13,2% cho kỳ cố định 12 tháng:
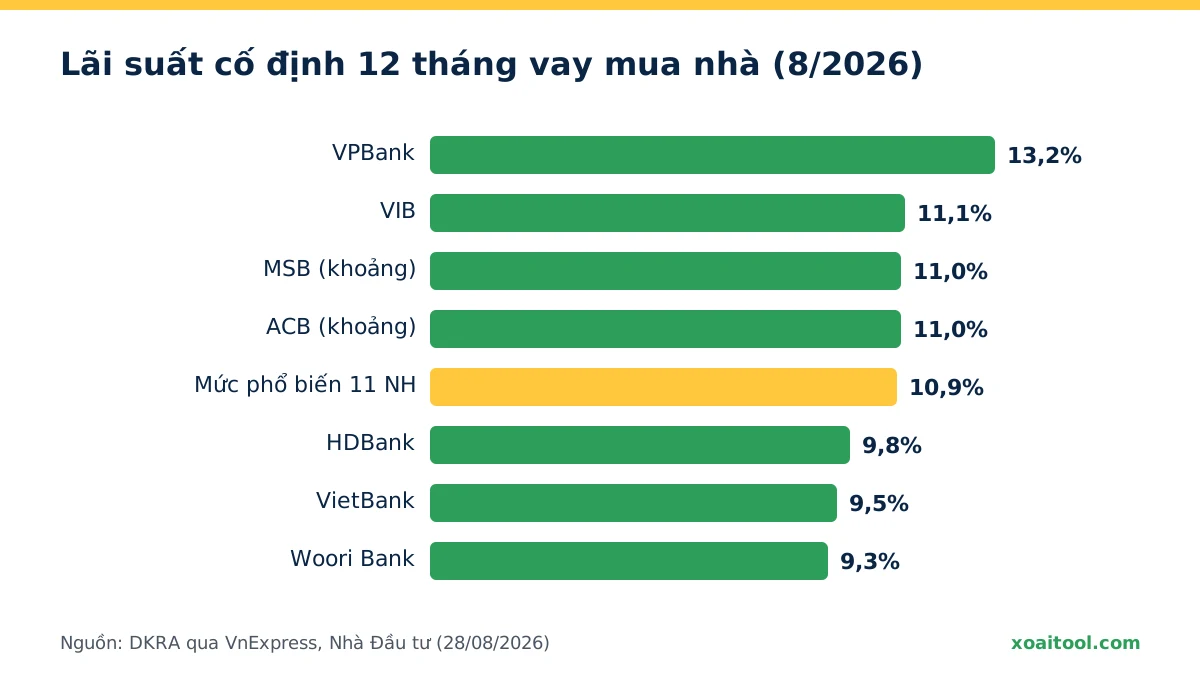
Biểu đồ: XoaiTool, số liệu DKRA qua VnExpress và Nhà Đầu tư (28/08/2026)
Ngoài mức niêm yết, một số ngân hàng có gói riêng:
| Ngân hàng | Gói vay | Lãi suất/điều kiện chính |
| BIDV | Ngôi nhà đầu tiên (30.000 tỷ đồng) | 9,5% / 10% / 10,5% cố định 12 / 18 / 24 tháng; vay tối đa 30 năm |
| VIB | Cố định dài hạn | 11,5%/năm cố định 60 tháng |
| Vietcombank | Gói 20.000 tỷ đồng | Thấp hơn lãi thông thường tới 1 điểm %; vay tối đa 35 năm |
| TPBank | Giảm biên độ | Giảm biên độ thả nổi tới 1,2 điểm % |
Lưu ý: điều kiện từng gói (đối tượng, thời hạn giải ngân, phí trả nợ trước hạn) thay đổi thường xuyên. Số liệu trên được tổng hợp đến ngày 25/10/2026; người vay nên hỏi trực tiếp ngân hàng trước khi quyết định.
Hết ưu đãi, lãi suất lên bao nhiêu?
Sau thời gian ưu đãi, phần lớn khoản vay chuyển sang lãi thả nổi, tính bằng lãi cơ sở cộng biên độ khoảng 3,3–3,5 điểm %. Các nguồn đưa ra mức khác nhau: VnExpress ghi 12–16%, VARS và Vietbao ghi khoảng 13–15%, có thể tới 16%.
Dân trí dẫn trường hợp vay 1,5 tỷ đồng: tiền trả mỗi tháng từ 14–15 triệu đồng tăng lên khoảng 19–20 triệu khi hết ưu đãi. Nhiều người vay hiện chịu lãi thả nổi khoảng 11–14%/năm.
Ngoài lãi, khoản vay thường kèm bảo hiểm khoản vay hoặc nhân thọ, tốn khoảng 0,5–1% giá trị khoản vay theo DKRA. Chi phí này nên được cộng vào khi so sánh các gói.
Vay 1 tỷ trả mỗi tháng bao nhiêu?
Ví dụ vay 1 tỷ đồng trong 20 năm, trả góp đều (gốc và lãi bằng nhau mỗi tháng), XoaiTool tính được:
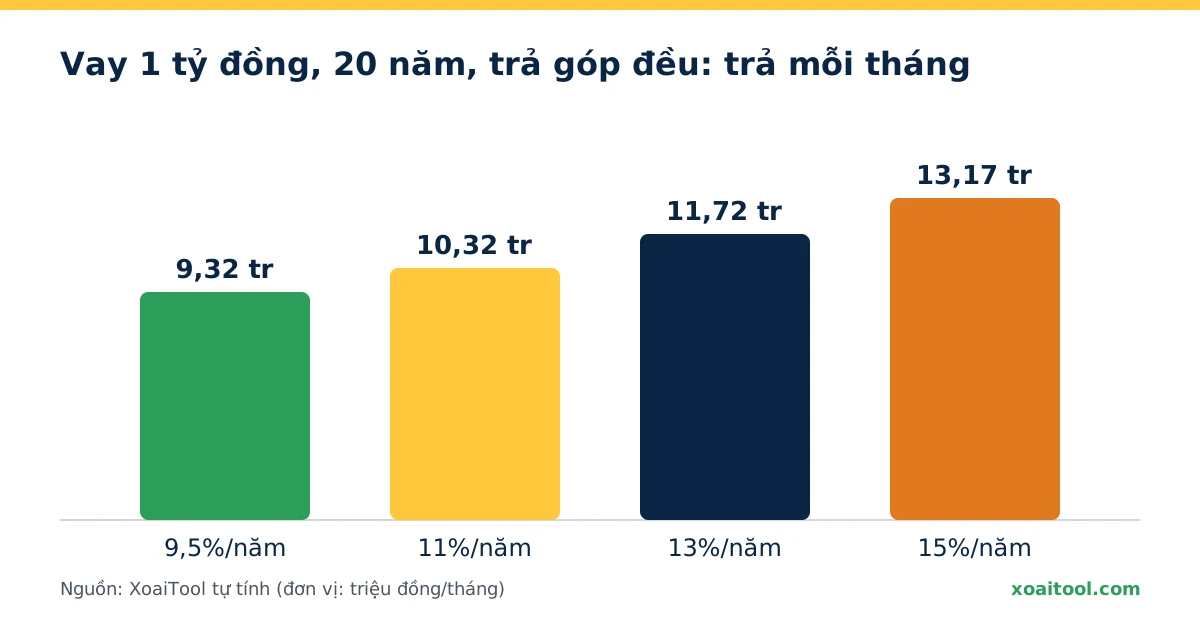
Biểu đồ: XoaiTool tự tính, đơn vị triệu đồng/tháng
- Lãi 9,5%/năm: khoảng 9.321.000 đồng/tháng.
- Lãi 11%/năm: khoảng 10.322.000 đồng/tháng.
- Lãi 13%/năm: khoảng 11.716.000 đồng/tháng.
- Lãi 15%/năm: khoảng 13.168.000 đồng/tháng.
Kịch bản thường gặp: năm đầu hưởng 9,5%, từ tháng thứ 13 thả nổi 13%. Khi đó số tiền trả tăng từ 9,32 triệu lên khoảng 11,64 triệu đồng/tháng. Nếu lãi lên 15%, con số là khoảng 13,05 triệu đồng.
Cách trả cũng ảnh hưởng tổng chi phí. Với lãi 11%, trả gốc đều (gốc cố định, lãi tính trên dư nợ giảm dần) khiến tháng đầu phải trả khoảng 13,33 triệu đồng, cao hơn trả góp đều. Bù lại, tổng tiền lãi sau 20 năm ít hơn khoảng 373 triệu đồng.
Tự tính nhanh bằng XoaiTool
Công cụ Tính lãi vay trả góp miễn phí trên XoaiTool cho phép nhập số tiền vay, thời hạn và lãi suất để xem ngay tiền trả mỗi tháng, tổng lãi và lịch trả nợ. Nên chạy hai lần: một lần với lãi ưu đãi, một lần với lãi 13–15% để thấy số tiền sau ưu đãi.
Để biết khoản trả góp chiếm bao nhiêu phần thu nhập, có thể dùng thêm công cụ Tính lương Gross–Net để ra lương thực nhận. Các công cụ khác có tại trang Công cụ.
4 việc cần làm trước khi ký hợp đồng vay
- Hỏi rõ công thức thả nổi: lãi cơ sở là gì, biên độ bao nhiêu, bao lâu điều chỉnh một lần.
- Tính kịch bản xấu: lấy lãi 13–15% để kiểm tra khả năng trả, không chỉ nhìn lãi năm đầu.
- Đọc kỹ phí trả nợ trước hạn và các khoản bảo hiểm đi kèm.
- So sánh gói cố định dài và ưu đãi ngắn: lãi cố định dài hạn (như 11,5% trong 5 năm) cao hơn lúc đầu nhưng dễ lập kế hoạch tài chính hơn.
Bà Đỗ Thu Hồng (FIDT) nhận định với Dân trí rằng "điều quan trọng không chỉ là tìm cách giảm lãi suất", mà còn là cơ cấu khoản vay phù hợp với dòng tiền.
Hỏi nhanh
Ngân hàng nào cho vay mua nhà lãi thấp nhất hiện nay?
Hết ưu đãi lãi suất vay mua nhà lên bao nhiêu?
Vay 1 tỷ trong 20 năm trả mỗi tháng bao nhiêu?
Nên chọn lãi cố định dài hay ưu đãi ngắn?
Đọc thêm trên XoaiTool: Tính lãi vay trả góp · Hướng dẫn · Tất cả tool miễn phí
Bài viết mang tính tham khảo, không phải tư vấn tài chính. Số liệu kiểm tra ngày 25/10/2026. Cập nhật lần cuối: 25/10/2026.
Nguồn tham khảo
- VnExpress – Lãi suất vay mua nhà tiếp tục tăng (28/08/2026)
- Nhà Đầu tư – Lãi suất vay mua nhà bình quân đã vượt 10%/năm
- Thương gia – Lãi suất cho vay mua nhà ngân hàng nào thấp nhất tháng 10/2026
- Dân trí – Lãi suất giảm, nhiều khoản vẫn trên 11%/năm (22/10/2026)
- Vietbao – Lãi suất vay mua nhà sau ưu đãi
- 24hMoney – Lãi suất 4,5% có thể neo đến hết 2027